Ce prevede articolul 4 alineatul (1) din Regulament?
Mecanismul prin care mai multe companii din domeniul recrutării lucrătorilor asiatici au impus obligații fiscale.
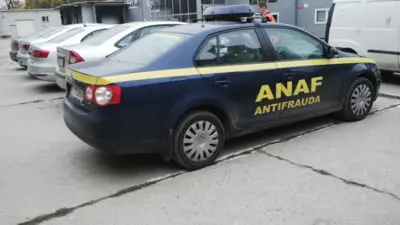
Frauda a fost descoperită de către ANAF 1 Actuala Politică de afaceri Sport Life Newspapers News ANAF Share Author: Catalina Sirbu 1 hour ago 598 readings Mașinile ANAF au fost confiscate după un proces pierdut cu o companie Facebook/ANAF PHOTO Inspectorii anti-frauda au descoperit un mecanism prin care cinci companii din domeniul recrutării și plasării lucrătorilor asiatici și-au redus datoriile fiscale datorate bugetului de stat cu peste 6,2 milioane de lei.
Compania verificată a înregistrat în situațiile financiare facturile emise de alte trei societăți, în total peste 32 de milioane de lei, reprezentând avansuri și servicii solicitate, cu scopul de a crea artificial cheltuieli și deduceri de TVA.
Inspectorii Direcției Generale pentru Combaterea Fraudei Fiscale (DGAF) au raportat vineri că au identificat, în urma verificărilor efectuate pe baza analizei de risc, forța de muncă din Asia. Astfel, inspectorii au descoperit o sumă de peste 32 de milioane de lei în facturi, fără justificarea serviciilor reale.
Ce au descoperit inspectorii antifraudă?
Conform constatărilor inspectorilor de combatere a fraudei, operațiunile înregistrate în aceste documente nu au fost susținute de dovezi privind existența serviciilor reale furnizate și s-a constatat că facturile au fost utilizate pentru crearea artificială, spune ANAF.
Inspectorii de combatere a fraudei au constatat că facturile nu se referă la tranzacții concrete și că contravalorul lor a rămas necunoscut, că serviciile înregistrate în documente nu puteau fi demonstrate prin documente justificative, că nu au fost identificate elemente care să confirme existența și executarea efectivă a beneficiilor facturate, că înregistrarea documentelor a generat TVA deductibilă și a influențat valoarea datoriilor fiscale datorate bugetului de stat și că societățile beneficiare au trebuit să înregistreze, în mod repetat, solduri negative de TVA în conturile fiscale. 88 - Grindeanu pune trei condiții pentru votul pentru guvernul lui Luca Niculescu Potrivit inspectorilor DGAF, valoarea datoriilor fiscale suplimentare identificate de inspectorii de combatere a fraudei depășește 6,2 milioane de lei, reprezentând TVA, impozit pe profit și impozit pe dividende.
Compania cu riscuri fiscale ridicate în cursul operațiunilor Analiza efectuată de DGAF a evidențiat, de asemenea, elementele de risc fiscal pentru cele trei societăți care au emis facturile. Astfel, acestea prezintă situații juridice și fiscale care nu corespund conducerii activităților economice la scara celor înregistrate în documentele analizate și identifică, printre altele, situații de inactivitate, insolvență sau lichidare.
Care este elementul cheie al verificării?
În același timp, verificările au dezvăluit aspecte ale existenței legăturilor între societățile implicate și a coordonării acestora de către un grup comun de persoane.
Un element relevant identificat în verificare este faptul că unele dintre persoanele desemnate oficial ca administratori nu au putut furniza informații concrete despre activitățile companiilor pe care le administrează și nici o explicație concretă cu privire la operațiunile economice efectuate, a menționat sursa.
În conformitate cu articolul 4 alineatul (1) din Regulamentul (UE) nr. 1308/2013 și cu articolul 5 alineatul (2) din Regulamentul (UE) nr. 1308/2013, statele membre nu trebuie să se oprească de la un stat membru care nu are dreptul de a plăti o sumă de taxe în conformitate cu articolul 5 alineatul (1) din Regulamentul (UE) nr. 1308/2013. Contribuitorii care percepeau TVA de la angajat în loc să plătească la bugetul general consolidat al statului au abolit această obligație prin deducerea TVA înregistrată în facturi care aveau tranzacții fictive înregistrate de la alți contribuabili plasați la diferite niveluri dintr-un lanț de tranzacții artificiale.
Conform sursei citată, o factură nu poate justifica, în sine, un avantaj fiscal sau o operațiune juridică Inspectorii de combatere a fraudei arată că dreptul de deducere a TVA și reducerea bazei impozabile trebuie să se bazeze pe tranzacții economice reale, efectuate efectiv și susținute de documente justificative. Înregistrarea în conturile contabile a facturilor care nu reflectă tranzacțiile economice reale poate duce la stabilirea unor obligații fiscale suplimentare și, după caz, la depunerea acestora autorităților competente, în funcție de natura și gravitatea faptelor constatate.